Azərbaycanda sahibkarlar və iqtisadiyyatın müxtəlif sahələri üçün nəzərdə tutulan vergi güzəştləri və azadolmalarının müddətinin uzadılması gündəmdədir. Bu addımın biznes mühitinə, sahibkarların maliyyə yükünə və ölkədə istehsalın genişləndirilməsinə təsirləri müzakirə olunur.
Bəs vergi güzəştlərinin davam etdirilməsi iqtisadiyyata nə qazandıracaq və bu imkanlardan daha çox hansı sahibkarlar yararlana biləcək?
İqtisadçı Zahid Məmmədov Demokrat.az-a açıqlamasında söyləyib ki, vergi güzəştlərinin müddətinin uzadılmasına yalnız sahibkarların vergi yükünün azaldılması prizmasından yanaşmaq düzgün olmaz.
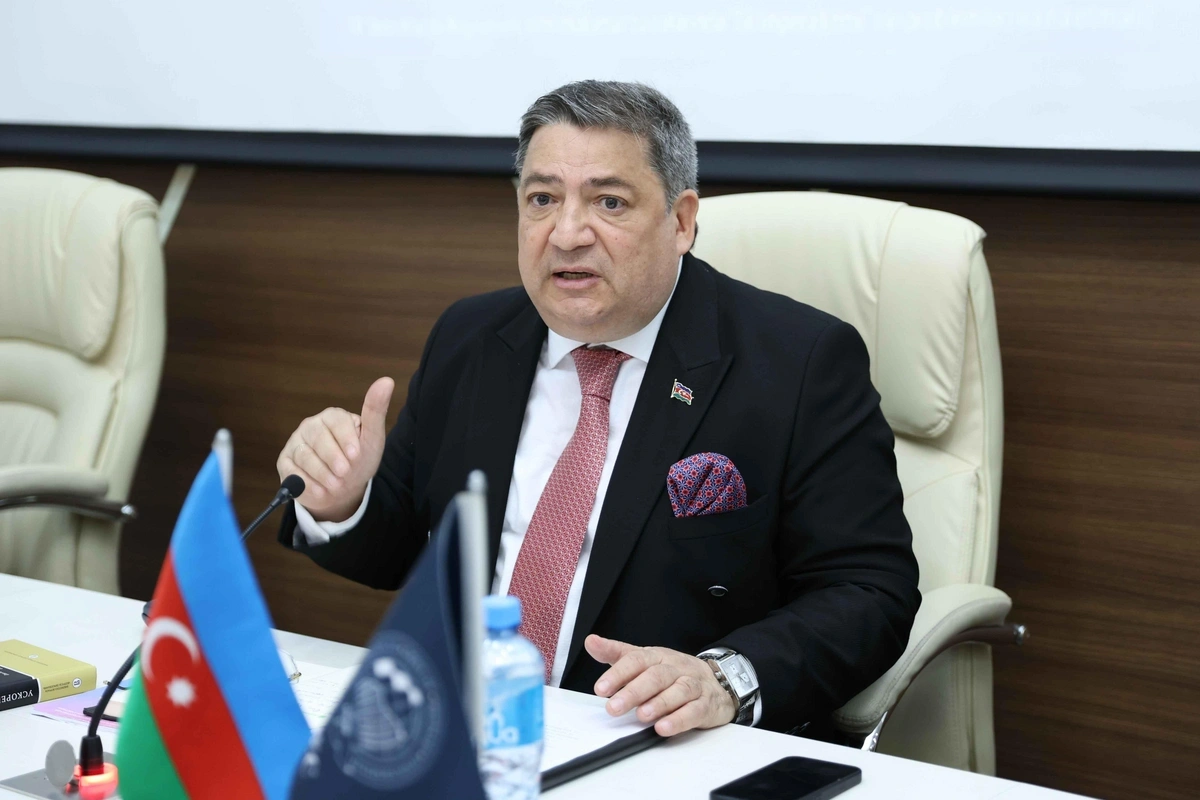
Onun sözlərinə görə, burada əsas məsələ hansı sahibkarlara dəstək göstərilməsi və onların əldə etdikləri güzəştlər müqabilində ölkə iqtisadiyyatına hansı töhfəni verməsidir:
"Çünki sahibkarların hamısı eyni kateqoriyaya aid deyil. İstehsal, idxal, ticarət, kənd təsərrüfatı, innovasiya və texnologiya sahələrində fəaliyyət göstərən sahibkarların iqtisadiyyata təsiri və dövlət dəstəyinə ehtiyacları fərqlidir. Vergi güzəştləri sahibkarın sadəcə mənfəətini artırmaq üçün deyil, ölkədə yeni istehsal güclərinin yaradılması, iş yerlərinin açılması, ixracın genişləndirilməsi, texnologiyanın gətirilməsi və yerli əlavə dəyərin artırılması üçün nəzərdə tutulmalıdır. Əks halda, güzəşt sahibkarlığın inkişafına deyil, sadəcə müəyyən biznes qruplarının maliyyə imkanlarının genişlənməsinə xidmət edə bilər. Estoniya təcrübəsində şirkətlərin əldə etdiyi mənfəət müəssisədə saxlanılaraq yenidən investisiya məqsədilə istifadə edildikdə, həmin vəsait bölüşdürülənədək mənfəət vergisi tutulmur. Bu yanaşma sahibkarları qazandıqları gəliri dividend şəklində götürmək əvəzinə, biznesin genişləndirilməsinə, texnologiyanın inkişafına və istehsala yönəltməyə təşviq edir. Bu təcrübə vergi güzəştlərinin iqtisadi inkişafı stimullaşdıran alət kimi tətbiqinə nümunədir. Azərbaycan üçün də əsas prinsip vergi güzəştlərindən yararlanan sahibkarların öhdəliklərinin və əldə etdikləri iqtisadi nəticələrin qiymətləndirilməsi olmalıdır. Bu zaman yeni iş yerlərinin yaradılması, əməkhaqlarının rəsmiləşdirilməsi, yerli istehsalın və əlavə dəyərin artırılması, ixrac imkanlarının genişləndirilməsi, elmi-tədqiqat və innovasiya sahələrinə investisiya qoyulması kimi göstəricilər nəzərə alınmalıdır. Eyni zamanda, güzəştlərin müddəti başa çatdıqdan sonra müəssisənin dövlət dəstəyi olmadan fəaliyyətini davam etdirə bilməsi də əsas meyarlardan biri olmalıdır.
Hesab edirəm ki, güzəştlər avtomatik və müddətsiz uzadılmamalı, konkret nəticələrə bağlanmalıdır. Sahibkarların maraqlarını müdafiə etmək yalnız onların vergi yükünü azaltmaqdan ibarət deyil. Sahibkarın iqtisadi və sosial məsuliyyəti də var. Dövlət ona güzəşt verir, infrastruktur yaradır, bəzən maliyyə dəstəyi göstərir. Bəs sahibkar cəmiyyətə, elmə, təhsilə və ölkənin intellektual inkişafına nə verir? Öz təcrübəmdən bir nümunə deyim. Sahibkar təşkilatlarından birinə müraciət edərək aylıq elmi jurnal təsis etməyi təklif etmişdim. Məqsədim sahibkarlıq, iqtisadiyyat, innovasiya və elmi tədqiqat arasında əlaqə yaratmaq idi. Lakin aldığım cavab belə oldu: "Gedim soruşum, görüm olar, ya olmaz". Bu cavab məni düşündürdü. Əgər sahibkar təşkilatı belə bir təşəbbüslə bağlı müstəqil qərar verə bilmirsə, sahibkarlıq təşəbbüskarlığı, korporativ məsuliyyət və iqtisadi müstəqillik haqqında necə danışa bilərik? Mən sahibkarlara qarşı deyiləm, əksinə, güclü sahibkar sinfinin formalaşmasını vacib hesab edirəm. Amma sahibkarlıq yalnız vergi güzəşti almaq, mənfəət götürmək və dövlət dəstəyindən yararlanmaq demək deyil. Vergi güzəştlərinin həqiqi səmərəliliyini məhz bu meyarla qiymətləndirməliyik.
Qeyd edim ki, Azərbaycanda investisiya təşviqi sənədi üzrə mənfəət və ya gəlir vergisinə güzəşt, əmlak və torpaq vergisindən, müəyyən avadanlıq idxalına görə isə ƏDV və gömrük rüsumlarından azadolma kimi mexanizmlər mövcuddur. Deməli, məsələ təkcə güzəştin verilməsi deyil, onun iqtisadi nəticələrinin qiymətləndirilməsidir".