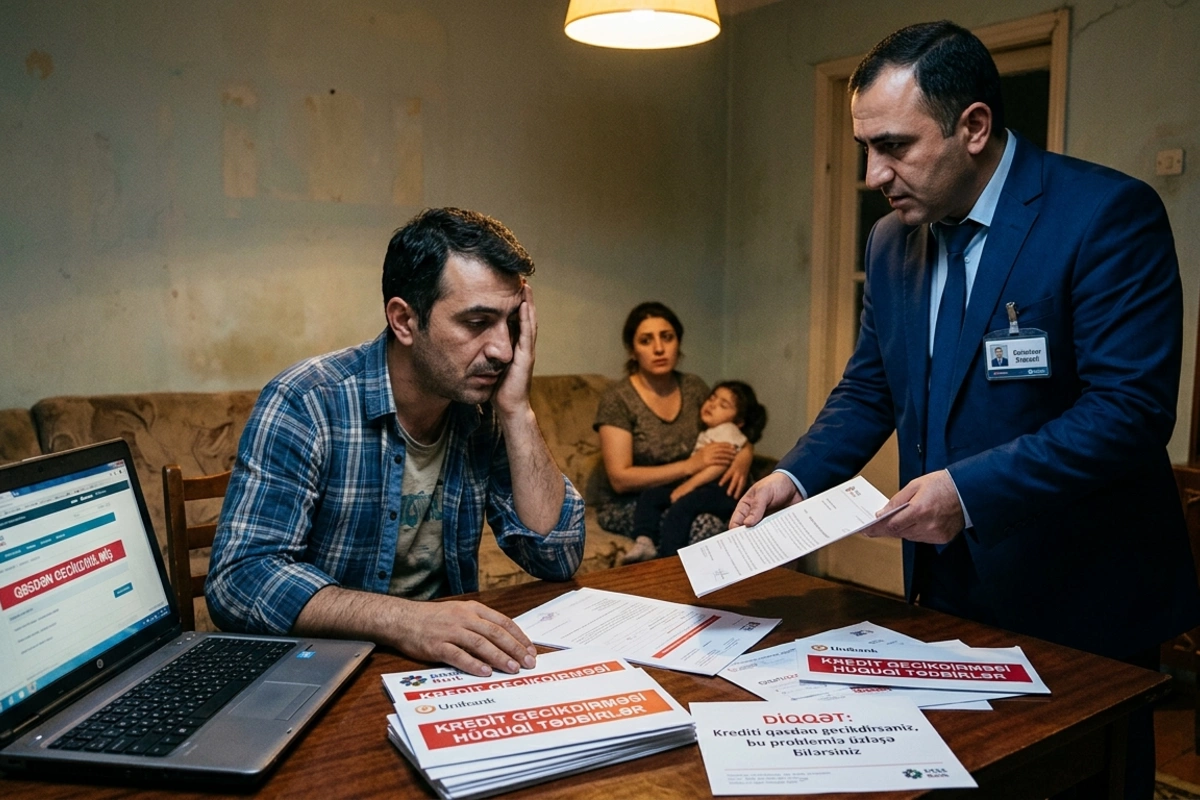
Azərbaycanda restrukturizasiya olunmuş kreditlərin həcminin bu ilin əvvəlindən 3 faiz artması borcalanların kredit öhdəliklərini yerinə yetirməsi ilə bağlı məsələləri yenidən gündəmə gətirir. Kreditlərin restrukturizasiyası maliyyə çətinliyi yaşayan şəxslərə ödəniş şərtlərini dəyişmək imkanı versə də, bu göstəricinin artması əhalinin ödəmə qabiliyyəti və bank sektorundakı risklərlə bağlı suallar doğurur.
Bəs restrukturizasiya olunmuş kreditlərin həcminin artmasına hansı amillər səbəb olur və bu tendensiya bankların maliyyə dayanıqlılığına, eləcə də vətəndaşların borc yükünə necə təsir göstərir?
Bank eksperti Emin Kərimov Demokrat.az-a açıqlamasında söyləyib ki, restrukturizasiya müştəriyə verilmiş kredit borcunun ödənilməsini bərpa etmək üçün yaradılan imkandır.
Onun sözlərinə görə, restrukturizasiyadan əvvəl, yəni kreditin gecikmə mərhələsində onun üzərinə həm standart faizlər, həm də cərimə faizləri hesablandığı üçün borcun məbləği artır:
"Banklar müştərinin kredit borcunu və öz aktivlərini toksik aktivdən işlək aktivə çevirmək məqsədilə ona restrukturizasiya imkanı yaradırlar. Restrukturizasiya kütləvi xarakter daşımamalıdır. Çünki bəzi şəxslər krediti qəsdən gecikdirərək daha yumşaq şərtlərlə restrukturizasiya edilməsinə nail olmağa çalışa bilərlər. Fikrimcə, restrukturizasiya, əsasən, biznes, aqrar sektor və ümumilikdə real sektorda fəaliyyət göstərən müəssisələrin borc yükündən azad olunmasına və fəaliyyətlərini davam etdirmələrinə kömək məqsədilə tətbiq edilməlidir.
Çünki istehsal, aqrar sektor və biznes müxtəlif risklərlə üzləşir. Müəyyən dövrlərdə gəlirlərdə fasilələr, fəaliyyət prosesində çətinliklər və digər problemlər yarana bilər. Buna görə də həmin sahələrdə fəaliyyət göstərən müştərilərə restrukturizasiya imkanının verilməsi daha səmərəli ola bilər.
Restrukturizasiyaya müraciət etmək üçün müxtəlif səbəblər ola bilər. Müştərilər biznes fəaliyyətində yaranan fasilələr və çətinliklər, eləcə də istehlak krediti götürmüş şəxslərin iş yerini dəyişməsi, işini itirməsi və ya əməkhaqqının azalması səbəbindən banklara müraciət edə bilərlər. Bankların yanaşmasına gəldikdə isə, onlar restrukturizasiya qərarı verərkən bu addımın nə dərəcədə əsaslı olduğunu ciddi şəkildə təhlil edirlər.
Bank ilk növbədə borcun restrukturizasiya edilməsinin mümkünlüyünü, bundan sonra kredit üzrə ödənişlərin hansı mənbədən, hansı həcmdə və hansı şərtlərlə həyata keçiriləcəyini qiymətləndirir. Bu, kompleks yanaşma tələb etdiyindən banklar müxtəlif təhlillər aparır və restrukturizasiyanın hansı şərtlərlə həyata keçirilə biləcəyini müəyyənləşdirirlər.
Əhaliyə gəldikdə isə, əgər insanlar ödənişlər zamanı müəyyən çətinliklərlə qarşılaşırlarsa, xüsusilə də biznes fəaliyyəti ilə bağlı problemlər səbəbindən kreditlərini ödəyə bilmirlərsə, restrukturizasiya onların maliyyə vəziyyətinin yaxşılaşmasına müsbət təsir göstərə bilər.
Lakin bu prosesi kütləvi şəkildə həyata keçirmək, əvvəlcə bankların problemli aktivlərini artırmaq, daha sonra isə onları restrukturizasiya etmək iqtisadi baxımdan səmərəli yanaşma deyil. Çünki bankların da öhdəlikləri var və onlar cəlb etdikləri vəsaitləri müvafiq mənbələrə vaxtında qaytarmalıdırlar.
Ona görə də müştərilər kredit götürərkən öz öhdəliklərinə məsuliyyətlə yanaşmalıdırlar ki, sonradan restrukturizasiya ilə bağlı banka müraciət etmək məcburiyyətində qalmasınlar. Çünki restrukturizasiya özlüyündə müəyyən güzəştlər nəzərdə tutan mexanizmdir və kreditin daha yumşaq şərtlərlə ödənilməsinə imkan yarada bilər. Bununla belə, bankların maraqları və öhdəlikləri də nəzərə alınmalıdır. Müştərilər kreditlərini ödəməkdə çətinlik çəkdikdə restrukturizasiyaya müraciət etməzdən əvvəl borcun ödənilməsi üçün alternativ yolları da nəzərdən keçirməlidirlər".