Ailənin normal yaşayışını təmin etmək üçün tələb olunan aylıq gəlir, eləcə də orta təbəqəyə aid olmaq üçün gəlir səviyyəsi son dövrlərdə artan yaşayış xərcləri fonunda müzakirə mövzusudur.
Bəs normal yaşayış üçün aylıq gəlir nə qədər olmalıdır? Orta təbəqə hesab olunmaq üçün ailənin gəliri hansı səviyyədə olmalıdır və gəlirin əsas hissəsi hansı xərclərə yönəlir?
İqtisadçı Asif İbrahimov Demokrat.az-a açıqlamasında bildirib ki, orta statistik Azərbaycan ailəsinin rifahını yalnız orta əməkhaqqının və nominal gəlirlərin neçə faiz artması ilə ölçmək olmaz.
Onun sözlərinə görə, burada iqtisadiyyatda çoxdan məlum olan Engel qanununu da nəzərə almaq lazımdır:
"Engel qanununa görə, ailənin gəliri artdıqca ərzağa çəkilən pulun məbləği arta bilər, amma ərzağın ümumi ailə gəlirində xüsusi çəkisi azalmalıdır. Yəni gəlir artdıqca ailənin büdcəsində yalnız yeməyə deyil, təhsilə, səhiyyəyə, istirahətə, mənzilə, inkişafa və yığıma daha çox yer qalmalıdır.
Əgər gəlirin böyük hissəsi hələ də fundamental ehtiyaclara gedirsə, nominal gəlir artımının ailənin real seçim imkanlarına təsiri məhdud qalır.
Rəsmi rəqəmlər bu baxımdan çox ciddi mənzərə ortaya qoyur. Əgər ailənin qazancının təxminən 55 faizi qidaya gedirsə, yerdə qalan gəlirin də əhəmiyyətli hissəsi kommunal xidmətlərə, nəqliyyata, rabitəyə və digər məcburi xərclərə sərf olunursa, ailənin sərbəst maliyyə imkanları ciddi şəkildə məhdudlaşır.
Burada cərimələr, tibbi xidmət və dərman xərcləri, gigiyenik vasitələr, uşaqların məktəb xərcləri, geyim, toy və digər sosial öhdəliklər nəzərə alınmır.Engel qanununun məntiqi də məhz budur: gəlir artdıqca ailə büdcəsində ərzağın xüsusi çəkisi azalmalı, ailənin təhsil, səhiyyə, istirahət və yığım üçün imkanları genişlənməlidir.
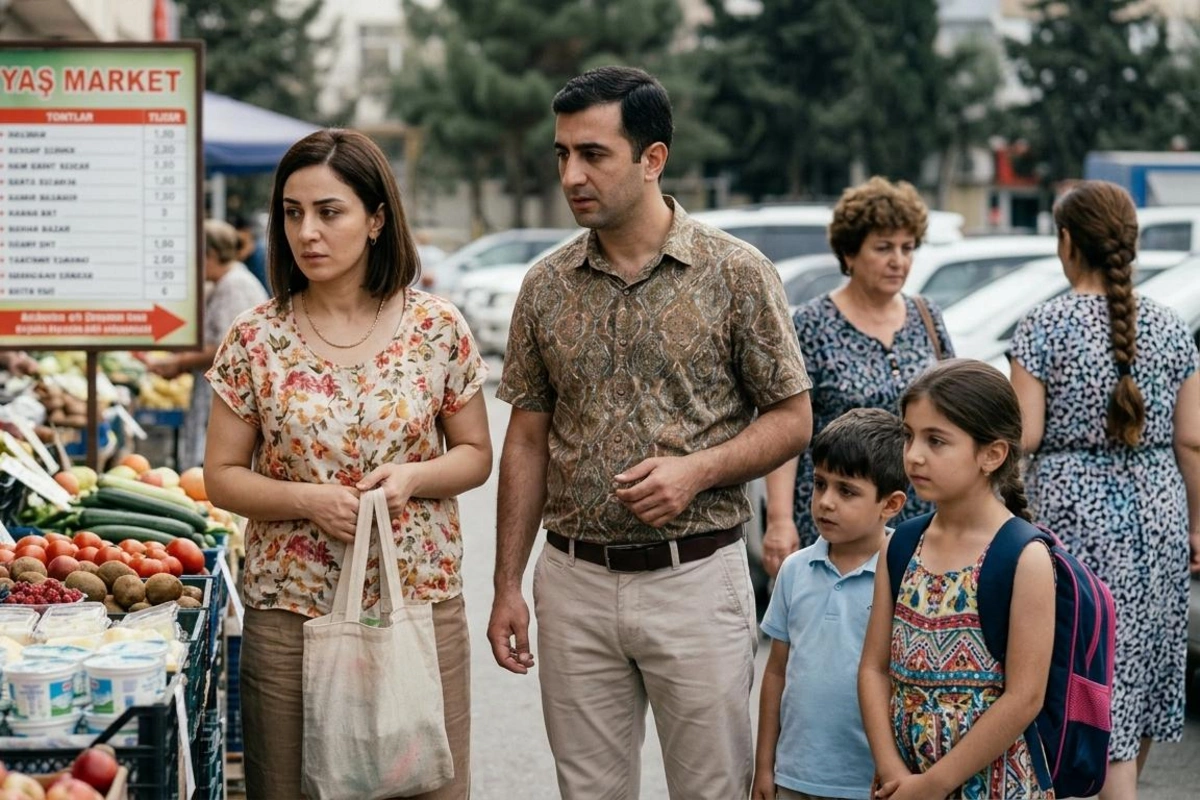
Dörd nəfərlik ailəni götürək: iki böyük və iki uşaq. 2026-cı ilin qiymətləri ilə yalnız minimum ərzaq səbətinin təxmini dəyəri təxminən 800 manatdır.
Normal və müxtəlif qidalanma isə bundan xeyli baha başa gəlir. Üzərinə işıq, qaz, su, internet, telefon və nəqliyyatı əlavə etdikdə ən qənaətcil ssenaridə belə xərclər təxminən 1 300 manata çatır. Amma ailənin xərcləri bununla bitmir.
Gigiyenik vasitələr, həkim, dərman, analiz, stomatoloji xidmətlər, uşağın məktəb ləvazimatları, forma və ayaqqabısı, məktəbə gedib-gəlməsi, əlavə hazırlığı və digər təhsil xərcləri də var".
İqtisadçı əlavə edib ki, Azərbaycan ailəsinin real büdcəsində sosial xərclər də mövcuddur:
"Toy, nişan, yas, ad günü və digər mərasimlər ailənin həyatının bir hissəsidir və bunların hər biri pul tələb edir. Bunları "əlavə" xərc kimi kənara qoymaqla ailənin real maliyyə vəziyyətini ölçmək mümkün deyil.
Eyni zamanda ailənin geyim, məişət, təmir və gözlənilməz xərcləri də var. Bir xəstəlik və ya digər fövqəladə xərc bir aylıq büdcəni tamamilə dəyişə bilər.
Bu baxımdan 1 154 manatlıq yaşayış minimumunu dörd nəfərlik ailənin normal həyat səviyyəsi kimi təqdim etmək olmaz. Bu, iki əmək qabiliyyətli böyük və iki uşaq üçün minimum sosial ehtiyacların iqtisadi ifadəsidir.
Orta təbəqə isə yalnız minimumu ödəyə bilən ailə deyil. Ailə əsas ehtiyaclarını qarşıladıqdan sonra uşağının təhsilinə və inkişafına vəsait ayıra bilməli, həkimə getməkdən və dərman almaqdan çəkinməməli, sosial həyatını davam etdirə bilməli və ən əsası, hər ay gəlirinin müəyyən hissəsini gələcək üçün saxlaya bilməlidir.
Əsas məsələ də məhz budur: gəlir artımından sonra ailənin büdcəsində nə dəyişib? Ərzağın gəlirdəki payı azalıbmı? Mənzil, kommunal, nəqliyyat, səhiyyə və təhsil xərclərinin yükü necə dəyişib? Ailənin ayın sonunda nə qədər vəsaiti qalır?
Bir xəstəlik, məktəb mövsümü və ya toy ailəni borclanmağa məcbur edirsə, həmin ailənin maliyyə təhlükəsizliyindən danışmaq çətindir. Engel qanununun məntiqi də burada özünü göstərir: gəlir artdıqca ailənin fundamental ehtiyaclara ayırdığı pay azalmalı, seçim, inkişaf və yığım imkanları genişlənməlidir.
Kredit bazarının strukturu da ailə büdcəsinin başqa bir tərəfini göstərir. Təxminən 19 milyard manatlıq kredit portfelinin 10 milyard manatının istehlak kreditlərindən ibarət olması göstərir ki, istehlak kreditləri əhalinin maliyyə davranışında ciddi yer tutur.
Bu rəqəm avtomatik olaraq bütün ailələrin avtomobil, məişət texnikası və digər alışlarını yalnız borc hesabına həyata keçirdiyini sübut etmir. Lakin ailənin gəlirindən sonra əlində kifayət qədər sərbəst vəsait qalmadıqda, avtomobil, məişət texnikası və digər böyük alışlar üçün kreditə müraciət etməsi ailənin gələcək gəlirlərini bugünkü istehlaka bağlayır.
Yəni ailə bu gün aldığı məhsulun pulunun bir hissəsini sabahkı gəliri ilə ödəyir.
Ailənin qazancının böyük hissəsi qidaya və kommunal xərclərə gedirsə, əlavə avtomobil, məişət texnikası və digər böyük alışlar üçün kreditə ehtiyac yaranırsa, burada ailənin sərbəst gəlir imkanlarının nə qədər məhdud olduğu görünür.
Üstəlik, bu hesablamaya hələ cərimələri, tibbi xərcləri, dərmanı, gigiyenik vasitələri, uşağın məktəb xərclərini və sosial öhdəlikləri əlavə etməmişik.
Ona görə Azərbaycanda ailələrin real rifahını ölçmək üçün ayrıca "orta təbəqə ailə büdcəsi" göstəricisinin formalaşdırılmasına ehtiyac var. Bu göstərici yalnız ailənin qazancını deyil, həmin qazancdan ərzaq, mənzil, kommunal xidmətlər, nəqliyyat, səhiyyə, dərman, gigiyena, təhsil, geyim və sosial xərclər ödənildikdən sonra nə qədər vəsaitin qaldığını göstərməlidir.
Çünki iqtisadi inkişafın son nəticəsi maaşın rəqəmsal olaraq neçə faiz artması deyil. Əsas nəticə odur ki, dörd nəfərlik ailə əvvəlcə normal yaşaya bilsin, sonra uşağının gələcəyinə yatırım etsin, gözlənilməz xərc qarşısında borca düşməsin və hər ay sabahı üçün pul ayıra bilsin. Ailənin qazancı əvvəlcə yaşamaq üçün, sonra həyat qurmaq üçün çatmalıdır."