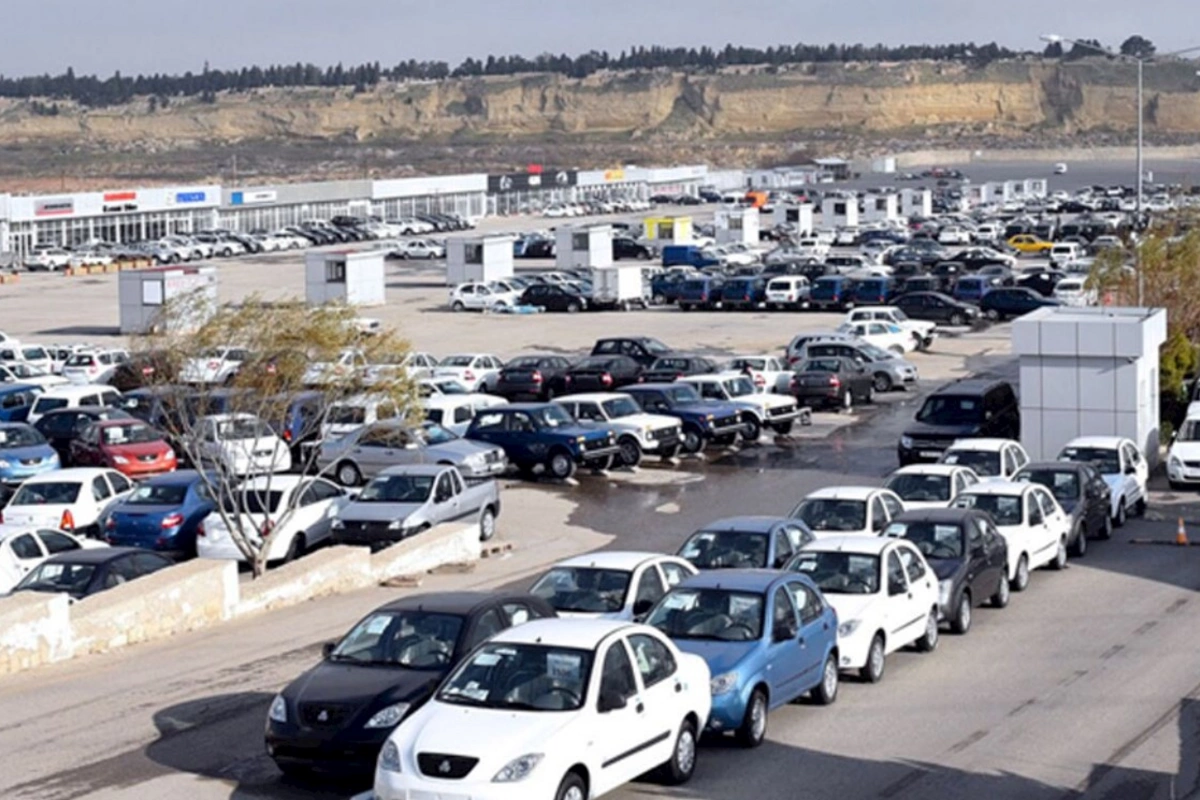
"İkinci əl" avtomobillərin satışı üçün yeni prosedur müəyyənləşir. Layihəyə əsasən, avtomobil satışı fəaliyyəti ilə məşğul olan rəsmi dilerlər tərəfindən istehsal tarixindən 5 ildən çox keçməmiş və yalnız nağdsız qaydada əldə edilmiş ikinci əl avtomobillərin satışı zamanı 3 il müddətinə əlavə dəyər vergisinin (ƏDV) ticarət əlavəsindən hesablanması təklif olunur.
Demokrat.az-a mövzu ilə bağlı açıqlama verən nəqliyyat eksperti Eldəniz Cəfərov bildirib ki, ikinci əl avtomobillərin satışında ƏDV-nin yalnız dilerlərin ticarət əlavəsindən hesablanması müsbət addımdır:
"Bu dəyişiklik rəsmi dilerlərin vergi yükünü bir qədər azaldacaq, həmçinin onların ikinci əl avtomobil bazarında iştirakını stimullaşdıracaq. Vətəndaşlar üçün də müəyyən üstünlüklər gözlənilir. Belə ki, avtomobilləri rəsmi dilerlərə satmaq, texniki vəziyyəti yoxlanılmış və zəmanətli avtomobil almaq imkanları genişlənəcək".
Ekspert əlavə edib ki, vergi yükünün azalması qiymətlərin avtomatik olaraq enəcəyi demək deyil:
"Burada əsas məsələ güzəştdən həm istehlakçıların, həm də dilerlərin faydalanmasıdır. Gələcəkdə bu mexanizmin istehsal tarixindən 5 ildən çox keçmiş avtomobillərə də şamil edilməsinin məqsədəuyğun olacağını düşünürəm".
Qeyd edək ki, diler şəbəkələri ilə keçirilən görüşlər zamanı qaldırılan əsas məsələlərdən biri istehsal tarixindən 5 ildən çox keçməmiş ikinci əl avtomobillərin alqı-satqısı əməliyyatları üzrə yaranan ƏDV yükünün yüksək olması ilə bağlı olub.
Hazırda rəsmi dilerlərdə tətbiq olunan şirkətdaxili siyasətə uyğun olaraq, həmin avtomobillərin satışı komisyon ticarəti formasında deyil, nəqliyyat vasitəsinin diler tərəfindən yenidən alınması və sonradan satılması kimi rəsmiləşdirilir. Nəticədə bu əməliyyatlar üzrə ƏDV satışın tam dəyərindən hesablanır. Bu isə vergi yükünün yalnız dilerin əldə etdiyi ticarət əlavəsinə deyil, avtomobilin ümumi qiymətinə tətbiq olunmasına səbəb olur.
Belə yanaşma eyni iqtisadi mahiyyət daşıyan komisyon ticarəti ilə müqayisədə rəsmi dilerlər üçün daha ağır vergi yükü yaradır. Bu, ikinci əl avtomobil bazarında qiymətlərin artmasına, rəsmi satış kanallarının rəqabət qabiliyyətinin azalmasına və qeyri-rəsmi dövriyyənin stimullaşmasına şərait yaradır.
Bütün bunları nəzərə alaraq, istehsal tarixindən 5 ildən çox keçməmiş ikinci əl avtomobillərin rəsmi diler şəbəkələri tərəfindən alqı-satqısı zamanı ƏDV-nin yalnız ticarət əlavəsindən (marjadan) hesablanması məqsədəuyğun hesab olunur. Bu yanaşma vergitutmanın iqtisadi mahiyyətinə uyğun olmaqla yanaşı, rəsmi avtomobil bazarının inkişafına, şəffaflığın artırılmasına və vergi daxilolmalarının orta və uzunmüddətli perspektivdə artmasına xidmət edəcək.