İnvestisiya edərək gəlir əldə etmək istəyənlər üçün doğru seçim etmək heç də asan deyil. Daşınmaz əmlak, qızıl, bank əmanətləri, valyuta və digər investisiya alətləri fərqli qazanc imkanları ilə yanaşı, müəyyən risklər də daşıyır.
Bəs hazırda pulu hara yatırmaq daha sərfəlidir? Hansı investisiya vasitəsi daha çox gəlir vəd edir və vəsaiti itirmək riskini necə azaltmaq olar?
İqtisadçı Xalid Kərimli Demokrat.az-a açıqlamasında bildirib ki, daha çox qazanc əldə etmək istəyən şəxslər nəzərə almalıdırlar ki, gəlir imkanları artdıqca risklər də yüksələ bilər.
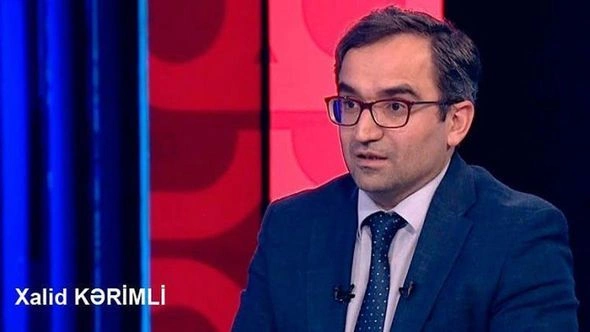
Onun sözlərinə görə, insan daha çox qazanmaq məqsədilə addım atarkən əlindəki vəsaitin bir hissəsini, hətta müəyyən hallarda böyük qismini itirmək ehtimalını da nəzərə almalıdır:
"Çünki investisiya sahəsində həm qazanc, həm də itki riski mövcuddur və yüksək gəlir vəd edən hər hansı bir investisiya vasitəsi mütləq şəkildə uğurla nəticələnmir. Bu baxımdan, mənim əsas tövsiyəm vəsaitin diversifikasiya edilməsidir. Yəni şəxslər bütün pullarını yalnız bir aktivə yatırmaq əvəzinə, maliyyə imkanlarına, risk profilinə və gəlirlə bağlı gözləntilərinə uyğun olaraq müxtəlif investisiya alətləri arasında bölüşdürmə aparmalıdırlar. Məsələn, vəsaitin müəyyən hissəsini qızıla, səhmlərə, istiqrazlara, kriptovalyutalara və daşınmaz əmlaka yönəltmək mümkündür. Daşınmaz əmlakın da müxtəlif növləri və investisiya imkanları var. Bu cür bölgü risklərin idarə olunmasına kömək edə bilər. Bununla belə, diversifikasiya mümkün itkiləri tamamilə aradan qaldırmır. Əgər şəxslər investisiya qərarları ilə bağlı daha ətraflı və peşəkar məsləhət almaq istəyirlərsə, bu sahədə ixtisaslaşmış mütəxəssislərə müraciət etmələri məqsədəuyğundur. Çünki hər bir insanın maliyyə vəziyyəti, gəlir səviyyəsi, riskə münasibəti və investisiyadan gözləntiləri fərqlidir. Buna görə də hər kəs üçün eyni investisiya strategiyasının uyğun olduğunu demək olmaz. Geniş əhali kütləsinin imkanlarına gəldikdə isə, vəsaitin qorunması və artırılması baxımından əsasən iki seçim ön plana çıxır: daşınmaz əmlak almaq və bankda depozit yerləşdirmək. Bu iki variant arasında seçim edərkən şəxsin əlində olan vəsaitin həcmi, həmin pula nə vaxt ehtiyac duyacağı və investisiyadan hansı nəticəni gözlədiyi nəzərə alınmalıdır.
Məsələn, bank depozitləri vəsaitini müəyyən müddət ərzində faiz gəliri əldə etməklə saxlamaq istəyən şəxslər üçün alternativ ola bilər. Azərbaycanda əmanətlərin sığortalanması mexanizmi də mövcuddur və qanunvericiliklə müəyyən edilmiş şərtlər çərçivəsində əmanətçilərin vəsaitinin qorunmasına xidmət edir. Buna görə də depozit yerləşdirərkən yalnız təklif olunan faiz dərəcəsinə deyil, həm də bankın əmanətlərin sığortalanması sistemində iştirakına, əmanətin sığortalanma şərtlərinə və müddətinə diqqət yetirmək lazımdır. Nəticə etibarilə, vəsaitin artırılması ilə yanaşı, onun qorunması da əsas məqsədlərdən biri olmalıdır. İnsanlar maliyyə qərarları verərkən yalnız mümkün qazancı deyil, qarşılaşa biləcəkləri riskləri də qiymətləndirməli və öz imkanlarına uyğun seçim etməlidirlər".