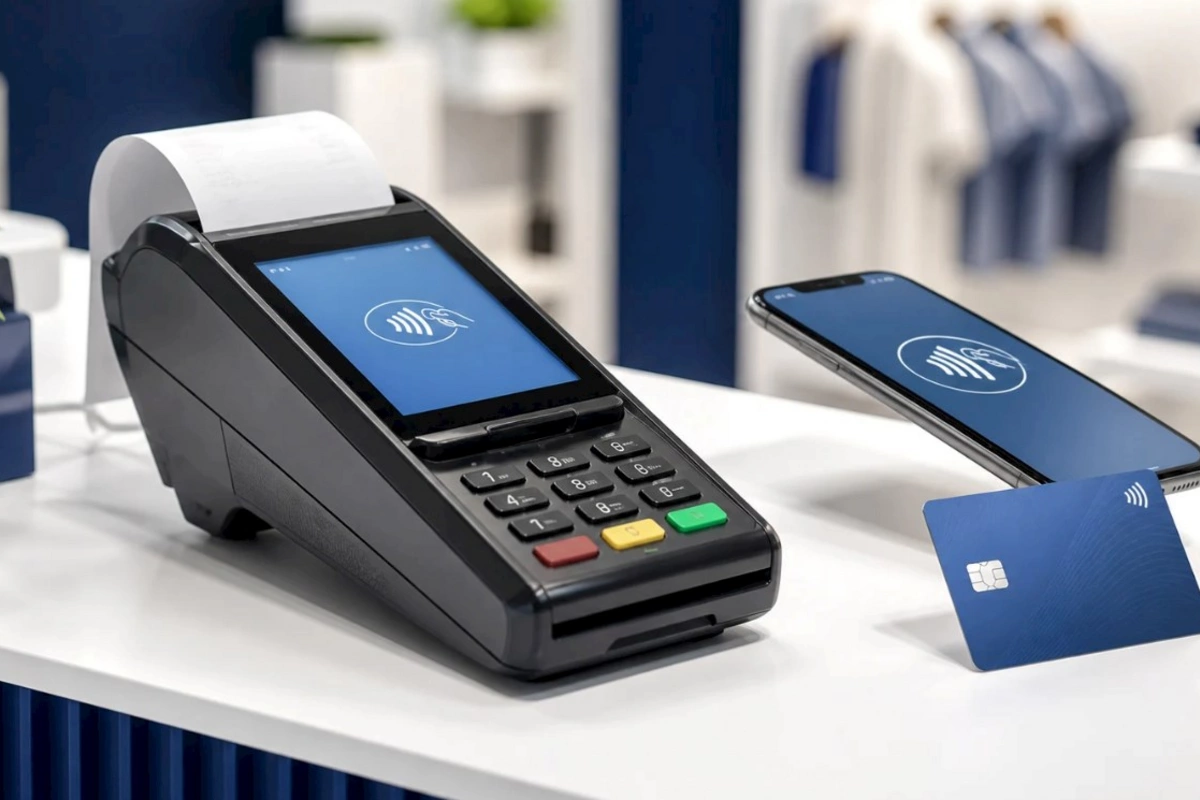
Azərbaycanda "Elektron ticarət haqqında" qanuna təklif edilən dəyişikliklərə əsasən, mobil telefonlar və müvafiq proqram təminatı ilə təchiz olunmuş digər elektron cihazlar da POS-terminal hesab edilə bilər. Yeni yanaşma sahibkarlara ayrıca POS-terminal avadanlığı olmadan mobil cihazlar vasitəsilə nağdsız və təmassız ödənişləri qəbul etmək imkanı yarada bilər.
Texnologiyanın tətbiqi kölgə iqtisadiyyatının və nağd dövriyyənin azaldılmasına necə təsir edəcək? Təmassız ödəniş infrastrukturu ənənəvi POS-terminalları bazardan tamamilə sıxışdırıb çıxara bilərmi? Banklar bu sistemin təhlükəsizliyini və kiberhücumlardan müdafiəsini necə təmin edəcəklər?
Bank eksperti Emin Kərimov Demokrat.az-a açıqlamasında bildirib ki, mobil cihazlar POS-terminal funksiyasını, yəni rəsmi ödənişləri qəbul etmək imkanını yerinə yetirə biləcəksə, bu, kölgə iqtisadiyyatının azalmasına və nağd dövriyyənin kiçilməsinə müsbət təsir göstərə bilər:
"Ümumiyyətlə, hazırda dünyada nağd dövriyyənin azalması, nağdsız ödənişlərin isə daha geniş yayılması tendensiyası müşahidə olunur. Pandemiyadan sonra nağdsız ödənişləri həyata keçirməyə imkan verən maliyyə alətlərinin daha geniş yayılması da bu prosesin əsas xüsusiyyətlərindən biridir. Belə demək mümkündür ki, pandemiya dövründə tətbiq olunan məhdudiyyətlər bu prosesi daha da sürətləndirdi. Hazırda insanlar bankomat qarşısında növbə gözləmədən, nağd pul çıxarmadan və əlavə komissiya xərcləri çəkmədən nağdsız ödənişlərə daha çox üstünlük verirlər. POS-terminal şəbəkəsinin inkişafı, xüsusilə də mobil telefonların bu funksiyanı yerinə yetirməsi nağdsız dövriyyənin genişlənməsinə şərait yaradır. Hazırda bazarda mobil POS xidmətləri mövcuddur. Belə ki, mağaza və ya xidmət obyektində kartımızı, yaxud telefonumuzu mobil POS funksiyasını dəstəkləyən telefona yaxınlaşdırmaqla ödəniş edə bilirik. Bütün bunlar həm nağdsız dövriyyənin inkişafına, həm də kölgə iqtisadiyyatının, başqa sözlə, qeyri-rəsmi dövriyyənin azalmasına müsbət təsir göstərə bilər. Digər kartlara köçürmələrlə bağlı məhdudiyyətlərin tətbiqi də dövriyyənin daha şəffaf olmasına müsbət təsir göstərir. Əvvəllər hər hansı kiçik marketdə POS-terminal vasitəsilə ödəniş etmək istədikdə, bəzən müştəriyə kartla ödəniş imkanı təklif olunmurdu. Belə hallarda ödənişlərin başqa formada həyata keçirilməsi vergidən yayınma hallarına şərait yarada bilirdi. Lakin hazırda mobil telefonların POS-terminal funksiyasını yerinə yetirməsi imkanının genişləndirilməsi həm vətəndaşların rahatlığını və ödənişlərin operativliyini təmin edəcək, həm də nağdsız dövriyyənin inkişafına müsbət təsir göstərəcək".
Emin Kərimov əlavə edib ki, təhlükəsizlik məsələlərinə gəldikdə, banklar mobil telefonlara müvafiq funksiyaları inteqrasiya edərkən informasiya və kibertəhlükəsizlik tələblərini də müəyyənləşdirməlidirlər:
"Bu, şəxsi məlumatların və ödənişlərin təhlükəsizliyinin, eləcə də məlumatların qorunmasının təmin olunması baxımından vacibdir. Mobil telefon artıq bank və maliyyə əməliyyatlarını həyata keçirən vasitə kimi istifadə olunduğuna görə, bu əməliyyatların təhlükəsizliyi də təmin edilməlidir. Hazırda bazarda bu istiqamətdə təcrübə olduğuna görə, düşünmürəm ki, ciddi problemlərlə üzləşmək ehtimalı yüksək olsun. Bununla belə, xüsusilə kibertəhlükəsizlik qaydalarına riayət edilməli, təhlükəsizlik mexanizmləri həm sahibkarlar, həm də bu funksiyadan istifadə edən şəxslər tərəfindən qorunmalı və təmin olunmalıdır. Banklarda xüsusi təhlükəsizlik tədbirləri, proqram təminatları və texniki vasitələr mövcud olduğuna görə, düşünürəm ki, bu xidməti təklif edən mobil cihazlarda da banklar tərəfindən müvafiq təhlükəsizlik proqramları tətbiq olunacaq. Bu proqramlar və digər qorunma mexanizmləri müəyyən edilmiş tələblərə uyğun olmalıdır. Çünki bu sahə kiberhücumlara və digər kibertəhlükələrə həssas olduğundan xüsusi mühafizə mexanizmləri tələb edir. Burada həm şəxslərin kart məlumatları və əməliyyatları, həm də sahibkarların və mobil cihazlardan POS-terminal kimi istifadə edən şəxslərin maliyyə dövriyyəsi, daha dəqiq desək, hesablarında olan vəsaitlərdən söhbət gedir. Buna görə də həmin məlumatların və vəsaitlərin təhlükəsizliyi mütləq şəkildə yüksək səviyyədə təmin olunmalıdır".
Ekspert qeyd edib ki, təmassız ödəniş imkanlarının fiziki POS-terminalları bazardan tamamilə sıxışdırıb çıxarması hazırkı mərhələdə birmənalı şəkildə proqnozlaşdırıla bilməz:
"Hazırda iqtisadi proseslər, eləcə də bazardakı maliyyə alətləri və yanaşmalar tez-tez dəyişir. Əgər insanlar mobil POS funksiyasının daha rahat olduğunu, onun daha tez quraşdırıldığını və istifadəsinin asanlığını hiss etsələr, düşünürəm ki, müəyyən müddətdən sonra fiziki POS-terminallardan istifadə azala bilər. Çünki mobil cihazlarda bu funksiyanın proqram təminatı vasitəsilə həyata keçirilməsi bir sıra üstünlüklər yaradır. Bu halda banklara müraciət edərək POS-terminal sifariş verməyə, fiziki cihazda yaranan nasazlıqları aradan qaldırmaq üçün əlavə təmir xərcləri çəkməyə ehtiyac azalır. Buna görə də zaman keçdikcə mobil POS həlləri fiziki POS-terminalların istifadəsini müəyyən dərəcədə əvəz edə bilər və nəticədə fiziki POS-terminal bazarı kiçilə bilər. Hazırda süni intellekt və informasiya texnologiyaları həllərinin geniş yayıldığı bir dövrdə yaşayırıq. Bu səbəbdən fiziki vasitələrdən istifadə tədricən arxa plana keçə, onların yerini daha çevik və rəqəmsal həllər tuta bilər".