Azərbaycan Mərkəzi Bankının məlumatına görə, ölkədə iqtisadiyyata kredit qoyuluşunda nəzərəçarpacaq artım qeydə alınıb. Kreditləşmənin genişlənməsi həm əhalinin, həm də biznes subyektlərinin maliyyə resurslarına çıxış imkanlarının artması baxımından diqqət çəkir.
Bəs kreditləşmədəki bu artıma hansı amillər təsir edib və kredit portfelinin genişlənməsi iqtisadi fəallığa necə təsir göstərə bilər?
Mövzu ilə bağlı Demokrat.az-a açıqlamasında iqtisad elmləri doktoru, professor Zahid Məmmədov bildirib ki, Azərbaycan iqtisadiyyatında kreditləşmənin artması maliyyə sektorunda və ümumilikdə iqtisadi fəallıqda müsbət dinamikanın göstəricilərindən biridir.
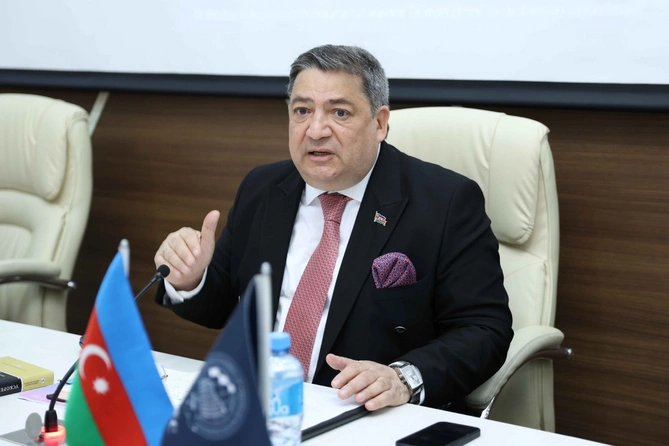
Onun sözlərinə görə, Azərbaycan Mərkəzi Bankının məlumatına əsasən, 2026-cı il sentyabrın 1-nə ölkə iqtisadiyyatına kredit qoyuluşunun həcmi 34,9 milyard manata yaxın olub:
"Bu göstərici illik ifadədə 14,5 faiz artım deməkdir. Kredit portfelinin artımı həm bankların, həm də bank olmayan kredit təşkilatlarının maliyyələşdirmə imkanlarının genişləndiyini göstərir.Kreditləşmədə artıma bir neçə əsas amil təsir göstərib. Birincisi, iqtisadi subyektlərin maliyyə resurslarına tələbi artıb. Sahibkarlıq subyektləri dövriyyə vəsaitlərinin maliyyələşdirilməsi, investisiya layihələrinin həyata keçirilməsi və istehsal güclərinin genişləndirilməsi üçün kredit resurslarından daha fəal istifadə edirlər.
İkincisi, dövlətin sahibkarlığın maliyyələşdirilməsini stimullaşdıran mexanizmləri kredit aktivliyinə əlavə impuls verir. 2026-cı ildə kredit zəmanəti və faiz subsidiyası mexanizmlərinin təkmilləşdirilməsi sahibkarların maliyyələşmə imkanlarını genişləndirib. Yeni mexanizm çərçivəsində müəyyən kreditlər üzrə faizlərin 50 faizi həcmində subsidiya nəzərdə tutulur. Bu xüsusilə regionlarda investisiya fəallığının artırılması baxımından əhəmiyyətlidir.
Üçüncüsü, bank sektorunda kredit portfelinin genişlənməsi maliyyə vasitəçiliyinin aktivləşdiyini göstərir. Sentyabrın 1-nə özəl bankların kredit portfeli illik 13,9 faiz, dövlət banklarının portfeli isə 15,7 faiz artıb. BOKT-larda artım daha yüksək – 17,1 faiz təşkil edib.
Bəs bu artım iqtisadi fəallığa necə təsir edə bilər?
Kreditləşmənin sağlam və məhsuldar istiqamətdə artması iqtisadi artım üçün mühüm stimul yarada bilər. Kredit resursları müəssisələrə investisiya qoymağa, yeni avadanlıq almağa, istehsalı genişləndirməyə və yeni iş yerləri yaratmağa imkan verir. Eyni zamanda istehlak kreditlərinin artması daxili tələbi gücləndirərək pərakəndə ticarət və xidmət sektoruna əlavə dinamika verə bilər".
İqtisadçı əlavə edib ki, burada xüsusilə kreditin hara yönəldilməsi məsələsi önəmlidir:
"Əgər kreditlər əsasən istehsal, ixrac, qeyri-neft sektoru, texnologiya, kənd təsərrüfatı və real investisiyalara yönəlirsə, onların iqtisadi artıma multiplikativ təsiri daha yüksək olur. Əksinə, kredit artımı əsasən istehlak məqsədlərinə yönələrsə, qısamüddətli tələbi artıra bilər, lakin uzunmüddətli istehsal potensialına təsiri daha məhdud qala bilər.
Digər tərəfdən, kreditləşmənin sürətli artımının riskləri də nəzərə alınmalıdır. Kredit artımı gəlirlərin və iqtisadi istehsalın artımını qabaqlayarsa, borclanma yükünün yüksəlməsi, problemli kreditlərin artması və müəyyən sahələrdə aktiv qiymətlərinin şişməsi riski yarana bilər. Buna görə kredit ekspansiyası ilə yanaşı, bankların risklərin idarə edilməsi və kredit keyfiyyətinə nəzarət də mühüm əhəmiyyət daşıyır.
Hesab edirəm ki, hazırkı mərhələdə əsas məsələ kreditlərin həcmini artırmaqdan daha çox, kreditlərin keyfiyyətini və iqtisadi səmərəliliyini yüksəltməkdir. Kredit real sektorun maliyyələşdirilməsinə, investisiyaların genişlənməsinə və məhsuldarlığın yüksəlməsinə xidmət edirsə, bu, iqtisadi artım üçün dayanıqlı maliyyə bazası yaradır.
Nəticə etibarilə, Azərbaycanda kreditləşmənin təxminən 15 faizlik illik artımını iqtisadi fəallığın mühüm göstəricilərindən biri kimi qiymətləndirmək olar. Lakin bu göstəricinin iqtisadiyyat üçün real nəticəsi kreditlərin sektorlar üzrə bölgüsündən, faiz yükündən, investisiya və istehlak kreditlərinin nisbətindən və kreditlərin geri qaytarılma qabiliyyətindən asılı olacaq. Başqa sözlə, kredit iqtisadiyyat üçün sadəcə pul deyil; düzgün istiqamətləndirildikdə, investisiya, istehsal, məşğulluq və iqtisadi artım yaradan maliyyə mexanizmidir".