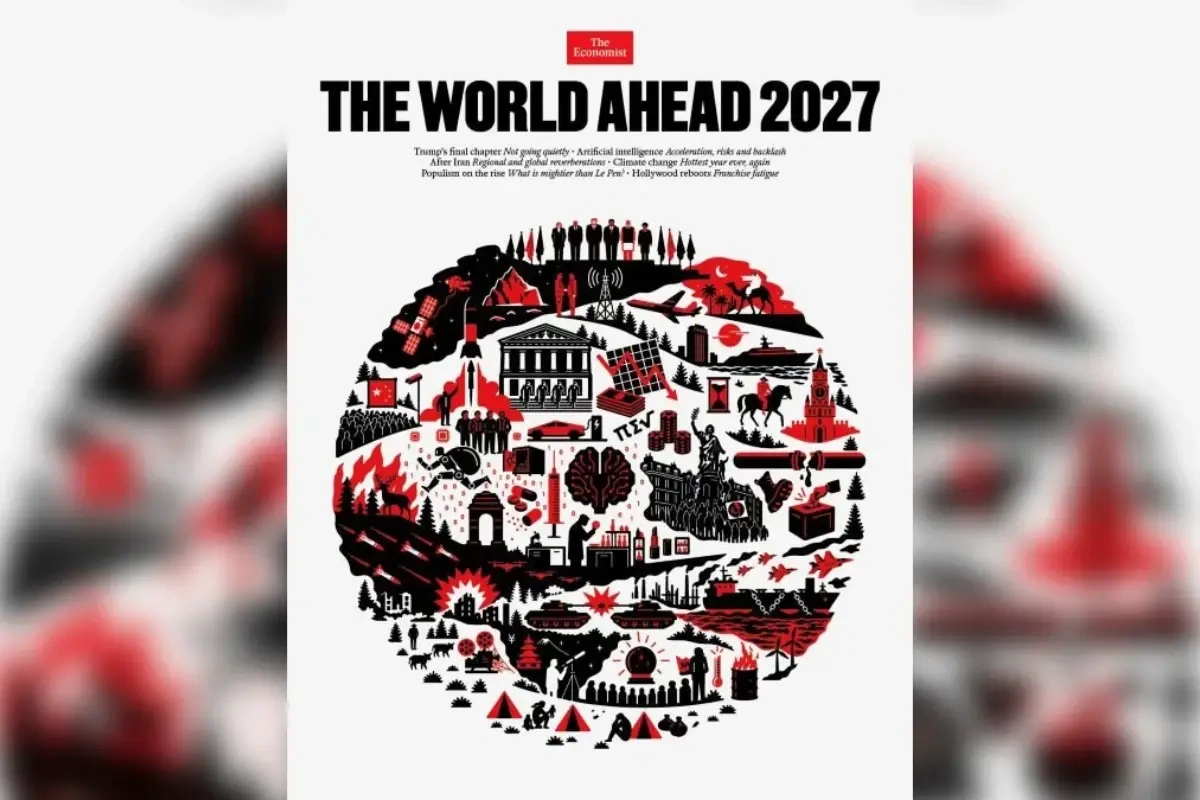
Dünyanın nüfuzlu nəşrlərindən biri olan "The Economist" ənənəsinə uyğun olaraq 2027-ci ildə dünyanı gözləyən əsas hadisələri yeni üz qabığında simvolik təsvirlərlə təqdim edib. Nəşrin illik proqnoz xarakterli üz qabığında müharibə, iqtisadi böhran, borclanma, siyasi dəyişikliklər və Avropanın gələcəyi ilə bağlı diqqətçəkən işarələr yer alıb. Xüsusilə çatlamış avro simvolu və Fransada keçiriləcək prezident seçkilərinə işarə edən təsvirlər 2027-ci ildə Avropada mümkün borc böhranı və siyasi gərginliklə bağlı müzakirələrə səbəb olub.
Jurnalın üz qabığında hansı mesajlar gizlənir və simvollar qarşıdakı ildə dünya iqtisadiyyatı üçün nə ifadə edə bilər?
Siyasi analitik Eylem Okumuş Demokrat.az-a açıqlamasında bildirib ki, jurnalın illik proqnoz xarakterli üz qabığını yalnız təsvir olunan simvolları ayrı-ayrılıqda izah etməklə anlamaq kifayət deyil:
"Mən bu cür üz qabıqlarını qlobal sistemin üzləşdiyi problemləri və mövcud güc balansının hansı istiqamətlərdə sınağa çəkildiyini göstərən baxış bucağı kimi qiymətləndirirəm. "The Economist" jurnalının 2027-ci il üçün hazırladığı üz qabığında müharibə, borc, iqtisadi kövrəklik, siyasi dəyişikliklər və Avropaya yönələn işarələrin birlikdə yer alması ayrı-ayrı hadisələrdən daha çox, bir-birini gücləndirən problemlərin ön plana çıxacağını düşündürür. İqtisadiyyatın istiqamətini müəyyən edən amillər artıq yalnız faiz dərəcələri, inflyasiya və iqtisadi artımla məhdudlaşmır. Təhlükəsizlik siyasəti, enerji rəqabəti, dövlətlərin maliyyələşmə ehtiyacları və siyasi sistemlərin böhranlara reaksiyası da iqtisadi tarazlığın ayrılmaz hissəsinə çevrilib. Üz qabığındakı ən diqqətçəkən simvollardan biri olan çatlamış avro işarəsini Avropanın iqtisadi və siyasi bütövlüyünə yönəlmiş xəbərdarlıq kimi qiymətləndirirəm".
Siyasi analitik qeyd edib ki, çatlamış avro təsviri avronun dağılacağı və ya Avropanın qaçılmaz şəkildə maliyyə böhranına sürüklənəcəyi anlamına gəlmir:
"Lakin bu təsvir qitənin qarşısında duran problemlərin ağırlaşdığı bir dövrdə ortaq qərarvermə qabiliyyətinin nə dərəcədə qorunub saxlanıla biləcəyini sual altına qoyur. Almaniyanın maliyyə intizamı və sənaye siyasəti, Fransanın siyasi və strateji prioritetləri, Cənubi Avropa ölkələrinin borc və iqtisadi artımla bağlı həssaslıqları eyni çərçivədə hər zaman asanlıqla uzlaşdırılmır. Maliyyə şərtləri əlverişli olduqda fərqləri idarə etmək mümkün olsa da, borclanma xərclərinin yüksəldiyi və büdcə üzərində təzyiqin artdığı dövrlərdə fikir ayrılıqlarının siyasi nəticələri daha ağır ola bilər. Fransada 2027-ci ildə keçiriləcək prezident seçkiləri də Avropanın gələcəyi baxımından mühüm əhəmiyyət daşıyır. Fransa ortaq müdafiə, xarici siyasət, maliyyə inteqrasiyası və strateji müstəqillik müzakirələrində həlledici ölkələrdən biridir. Seçkilərin nəticəsində Avropa İttifaqının mövcud fəaliyyət modelinə daha məsafəli yanaşan və milli suverenliyi ön plana çıxaran siyasi xəttin güclənməsi Parislə Brüssel arasındakı münasibətləri yenidən formalaşdıra bilər. Dəyişikliklərin təsiri yalnız Fransanın daxili siyasəti ilə məhdudlaşmayacaq. Ortaq siyasətlərin həyata keçirilməsi, yeni maliyyələşmə mexanizmləri və Avropanın beynəlxalq arenada fəaliyyət imkanları da siyasi dəyişikliklərdən təsirlənə bilər. Marin Le Penin mümkün seçki uğurunu da yalnız ideoloji sağ-sol mübarizəsi kimi qiymətləndirmirəm. Avropada populist hərəkatların güclənməsində iqtisadi qeyri-müəyyənlik, yaşayış xərclərinin artması, miqrasiya, sənayenin transformasiyası və milli qərarların Brüssel tərəfindən məhdudlaşdırıldığı düşüncəsi mühüm rol oynayır. Seçicilərin əhəmiyyətli bir hissəsi mövcud iqtisadi və siyasi sistemin həyat şəraitini qorumaqda yetərsiz olduğu qənaətindədir. Bu reaksiya yalnız siyasi ritorika ilə izah edilə bilməz. Eyni zamanda iqtisadi gözləntilərlə institutlara olan etimad arasındakı əlaqənin zəifləməsinin də nəticəsidir".
O bildirib ki, Fransanın maliyyə vəziyyəti Avropa üçün ayrıca əhəmiyyət daşıyır:
"Avrozonanın mərkəzində yerləşən iqtisadiyyatlardan birində borclanma xərclərinin davamlı şəkildə yüksəlməsi investorların yalnız Fransa istiqrazlarına deyil, bütövlükdə Avropanın maliyyə risklərinə münasibətini də dəyişə bilər. Fransa ilə Almaniya arasında iqtisadi və siyasi koordinasiyanın zəifləməsi ortaq böhran idarəetməsinin effektivliyi ilə bağlı sualları artıra bilər. Burada söhbət mütləq şəkildə ödəniş böhranının baş verəcəyindən getmir. Ölkə borclarını ödəməyə davam edə bilər, lakin artan faiz yükü səbəbindən büdcəni idarə etməkdə və siyasi qərarları həyata keçirməkdə çətinlik çəkə bilər. Borclanma xərclərinin artması dövlət büdcəsindəki vəsaitlərin daha böyük hissəsinin faiz ödənişlərinə yönəldilməsinə səbəb olur. Bu zaman investisiyalar, sosial xərclər, infrastruktur layihələri və müdafiə büdcəsi arasında daha çətin seçimlər etmək lazım gəlir. Hökumətlər bir tərəfdən maliyyə intizamını təmin etməyə, digər tərəfdən isə seçicilərin alıcılıq qabiliyyətini və sosial gözləntilərini qarşılamağa çalışırlar. Bu ziddiyyət Avropada qarşıdakı dövrün ən mühüm siyasi müzakirə mövzularından birinə çevrilə bilər. Vergilərin artırılması, xərclərin azaldılması, pensiya sistemlərinin yenidən qurulması və ya ortaq maliyyələşmə modellərinin hazırlanması kimi variantların hər biri fərqli ictimai reaksiyalara səbəb olacaq. Avropanın iqtisadi sınağı yalnız borcun azaldılması deyil, bu prosesin yaratdığı xərclərin necə bölüşdürülməsi ilə bağlıdır. Qlobal borc və istiqraz bazarları da 2027-ci ilin əsas risk sahələrindən biri olacaq. Pandemiya, enerji böhranı, müharibələr, müdafiə xərcləri və iqtisadi stimullaşdırma tədbirləri dünyanın aparıcı iqtisadiyyatlarının borc yükünü artırıb. Keçmişdə maliyyələşməni asanlaşdıran aşağı faiz mühitinin eyni şərtlərlə yenidən qayıdacağına isə zəmanət yoxdur. Dövlətlər daha yüksək faizlə borclandıqda yaranan xərclər yalnız dövlət büdcələri ilə məhdudlaşmır. Bu vəziyyət bankların kredit siyasətinə, şirkətlərin investisiyalarına, daşınmaz əmlak bazarına və istehlaka da təsir göstərir".
Eylem Okumuş əlavə edib ki, istiqraz bazarlarında baş verən kəskin dəyişikliklərin təsiri fond bazarlarında müşahidə olunan enişdən daha geniş sahəyə yayıla bilər:
"Dövlət istiqrazları maliyyə sistemində qiymətlərin müəyyənləşdirilməsi, təminat və etimad mexanizmlərində mərkəzi rol oynayır. İstiqrazların gəlirliliyinin yüksəlməsi bankların və investisiya fondlarının aktivlərinin dəyərinə təsir göstərə, kredit şərtlərini sərtləşdirə və şirkətlərin maliyyə resurslarına çıxışını çətinləşdirə bilər. Əvvəlcə dövlət borcu ilə bağlı görünən problem zamanla real iqtisadiyyata da keçə bilər. Bunun 2008-ci ildəki böhrana bənzər maliyyə böhranı yaradacağını söyləmək üçün kifayət qədər əsas yoxdur. Lakin maliyyə sisteminin bir-biri ilə sıx bağlı quruluşu risklərin müxtəlif sahələrə yayılmasına şərait yaradır. Bu problem yalnız Fransa ilə məhdudlaşmır. ABŞ, Yaponiya və digər inkişaf etmiş iqtisadiyyatlar da yüksək borc, büdcə kəsiri və artan maliyyələşmə ehtiyacı ilə üzləşirlər. İnvestorların ölkələrin borclarını ödəmək və yenidən maliyyələşdirmək imkanlarını daha çox sorğuladığı şəraitdə maliyyə baxımından güclü iqtisadiyyatlarla daha həssas ölkələr arasındakı fərq aydınlaşa bilər. 2027-ci ildə kapital axınlarında yalnız gəlirlilik deyil, risklərin hansı ölkədə və hansı bazarda cəmləşməsi də daha böyük əhəmiyyət kəsb edə bilər. Süni intellektə yatırılan investisiyalar da bu mənzərədən kənarda qalmamalıdır. Məlumat mərkəzləri, çip istehsalı, enerji infrastrukturu, soyutma sistemləri və hesablama gücü üçün böyük həcmdə vəsait xərclənir. Bu investisiyaların əhəmiyyətli hissəsi gələcəkdə əldə olunacağı gözlənilən məhsuldarlıq artımına və yeni gəlir modellərinə əsaslanır. Lakin investisiyaların həcmi ilə gözlənilən gəlirlərin reallaşma sürəti arasında fərq yaranması bazardakı qiymətləndirmələrin yenidən nəzərdən keçirilməsinə səbəb ola bilər. Süni intellektin iqtisadi potensialı yüksək olsa da, bu sahəyə investisiya yatıran bütün şirkətlərin eyni dərəcədə gəlir əldə edəcəyi gözlənilmir".
Analitik bildirib ki, süni intellektlə bağlı əsas müzakirə texnologiyaya olan inamla maliyyə gözləntiləri arasındakı fərqdən qaynaqlanır:
"Texnologiyanın məhsuldarlığı artırması mümkündür. Lakin bunun nə vaxt baş verəcəyi, hansı sektorlarda özünü göstərəcəyi və investisiyaların nə dərəcədə gəlirə çevriləcəyi qeyri-müəyyəndir. Gözlənilən gəlirlər əldə olunmasa, yüksək qiymətləndirmələr və borc hesabına maliyyələşdirilən layihələr bazara təzyiq göstərə bilər. Belə bir düzəlişin təsiri yalnız texnologiya şirkətlərində hiss olunmayacaq. İnvestisiyaları maliyyələşdirən banklar, fondlar, enerji şirkətləri və infrastruktur təminatçıları da bu prosesdən təsirlənə bilər. Burada əsas risk texnologiyanın uğursuzluğu deyil, maliyyə gözləntilərinin iqtisadi reallığı qabaqlamasıdır. Müharibələrin iqtisadi təsirləri də bu problemləri bir-biri ilə əlaqələndirir. Hər hansı münaqişənin dəyəri yalnız baş verdiyi coğrafiya ilə məhdudlaşmır. Enerji təchizatı, dəniz daşımaları, sığorta, ərzaq istehsalı, gübrə ticarəti, logistika və müdafiə xərcləri vasitəsilə qlobal iqtisadiyyata yayılır. Regional təhlükəsizlik problemi digər ölkələrdə inflyasiya, istehsal xərclərinin artması və ya büdcə kəsiri kimi hiss oluna bilər. Buna görə də geosiyasi hadisələrin iqtisadi təsirini qiymətləndirərkən münaqişələrin genişlənməsindən daha çox onların ticarət və maliyyə şəbəkələrində yaratdığı uzunmüddətli pozuntulara diqqət yetirmək lazımdır. Enerji və ərzaq qiymətlərində baş verə biləcək yeni artımlar inflyasiyanın yenidən sürətlənməsinə səbəb ola bilər. İstehsal və daşınma xərclərinin yüksəlməsi xüsusilə xarici mənbələrdən asılı olan iqtisadiyyatlarda qiymət təzyiqini gücləndirə bilər. Belə bir şəraitdə mərkəzi banklar iqtisadi artımın zəiflədiyi mühitdə faiz dərəcələrini aşağı salmaqda çətinlik çəkə bilərlər. İqtisadi durğunluğun, yüksək qiymətlərin və bahalı maliyyələşmənin eyni vaxtda meydana çıxması iqtisadi siyasətin manevr imkanlarını məhdudlaşdıracaq. Mən hesab edirəm ki, 2027-ci ildə diqqət yalnız bir böhran başlığına deyil, mövcud problemlərin bir-birinə necə təsir göstərəcəyinə yönəldilməlidir. Borc təzyiqi siyasi qərarları dəyişə bilər, siyasi dəyişikliklər ortaq iqtisadi siyasətin həyata keçirilməsini çətinləşdirə bilər, müharibələr büdcə və enerji xərclərini artıra, yüksək maliyyələşmə xərcləri isə investisiyaları ləngidə bilər. Qlobal iqtisadiyyatın kövrəkliyini artıran əsas amil məhz bu qarşılıqlı əlaqələrdir. "The Economist" jurnalının üz qabığını böhranla bağlı qaçılmaz proqnoz kimi deyil, iqtisadi yük ağırlaşdıqda siyasi və maliyyə sistemlərinin nə dərəcədə dayanıqlı qala biləcəyinə dair xəbərdarlıq kimi qiymətləndirirəm. Çat atmış avro simvolu mənə Avropanın mütləq şəkildə parçalanacağını deyil, iqtisadi təzyiqlər artdıqca ortaq iradəni qoruyub saxlamağın daha da çətinləşə biləcəyini düşündürür. 2027-ci ildə əsas risk tək bir böhranın baş verməsi deyil, borc, siyasət, müharibə, enerji və maliyyə bazarlarının bir-birini tətikləyərək böhranları idarəetmə qabiliyyətini zəiflətməsidir".